Chi tiết tin - Sở Tư pháp




Thống kê truy cập
Số lượng và lượt người truy cập
-
Online 13
-
Hôm nay 1981
Tổng 3.474.268

NHỮNG QUY ĐỊNH MỚI CẦN BIẾT VÀ THỰC HIỆN VỀ QUẢN LÝ HOẠT ĐỘNG KINH DOANH DỊCH VỤ LÀM THỦ TỤC VỀ THUẾ
Trong quá trình hoạt động sản xuất, kinh doanh, việc thực hiện đúng các quy định của pháp luật về thuế có ý nghĩa quan trọng đối với sự ổn định và phát triển của doanh nghiệp. Để hỗ trợ người nộp thuế thực hiện các thủ tục liên quan, dịch vụ làm thủ tục về thuế ngày càng có vai trò thiết thực, giúp doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh thực hiện nghĩa vụ thuế đúng quy định, tiết kiệm thời gian và hạn chế rủi ro pháp lý. Tuy nhiên, hoạt động cung cấp dịch vụ này đòi hỏi người hành nghề phải đáp ứng các tiêu chuẩn chuyên môn, thường xuyên cập nhật kiến thức và tuân thủ quy định trong quá trình hoạt động.
Nhằm hướng dẫn thực hiện thống nhất Luật Quản lý thuế số 108/2025/QH15 và Nghị định số 252/2026/NĐ-CP, ngày 24/7/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư số 109/2026/TT-BTC quy định quản lý hoạt động kinh doanh dịch vụ làm thủ tục về thuế (Thông tư số 109/2026/TT-BTC). Thông tư có hiệu lực kể từ ngày ban hành, thay thế Thông tư số 10/2021/TT-BTC, tập trung vào ba nội dung trọng tâm: đánh giá năng lực nghiệp vụ chuyên môn về thuế, cập nhật kiến thức của người tham gia hoạt động và kiểm tra hoạt động kinh doanh dịch vụ làm thủ tục về thuế. Những quy định mới đặt ra yêu cầu đối với cả tổ chức, cá nhân cung cấp dịch vụ và người nộp thuế sử dụng dịch vụ cần chủ động tìm hiểu, thực hiện đúng để bảo đảm quyền, lợi ích hợp pháp của mình. Thông tư số 109/2026/TT-BTC áp dụng đối với đại lý thuế; hộ kinh doanh, cá nhân kinh doanh dịch vụ làm thủ tục về thuế; người tham gia đánh giá năng lực nghiệp vụ chuyên môn về thuế; người nộp thuế sử dụng dịch vụ làm thủ tục về thuế; người tham gia hoạt động kinh doanh dịch vụ làm thủ tục về thuế; công chức thuế, cơ quan thuế các cấp; tổ chức xã hội nghề nghiệp về đại lý thuế và các tổ chức, cá nhân khác có liên quan. Điểm đáng chú ý là hộ kinh doanh và cá nhân kinh doanh dịch vụ làm thủ tục về thuế được xác định rõ là đối tượng áp dụng của Thông tư số 109/2026/TT-BTC.
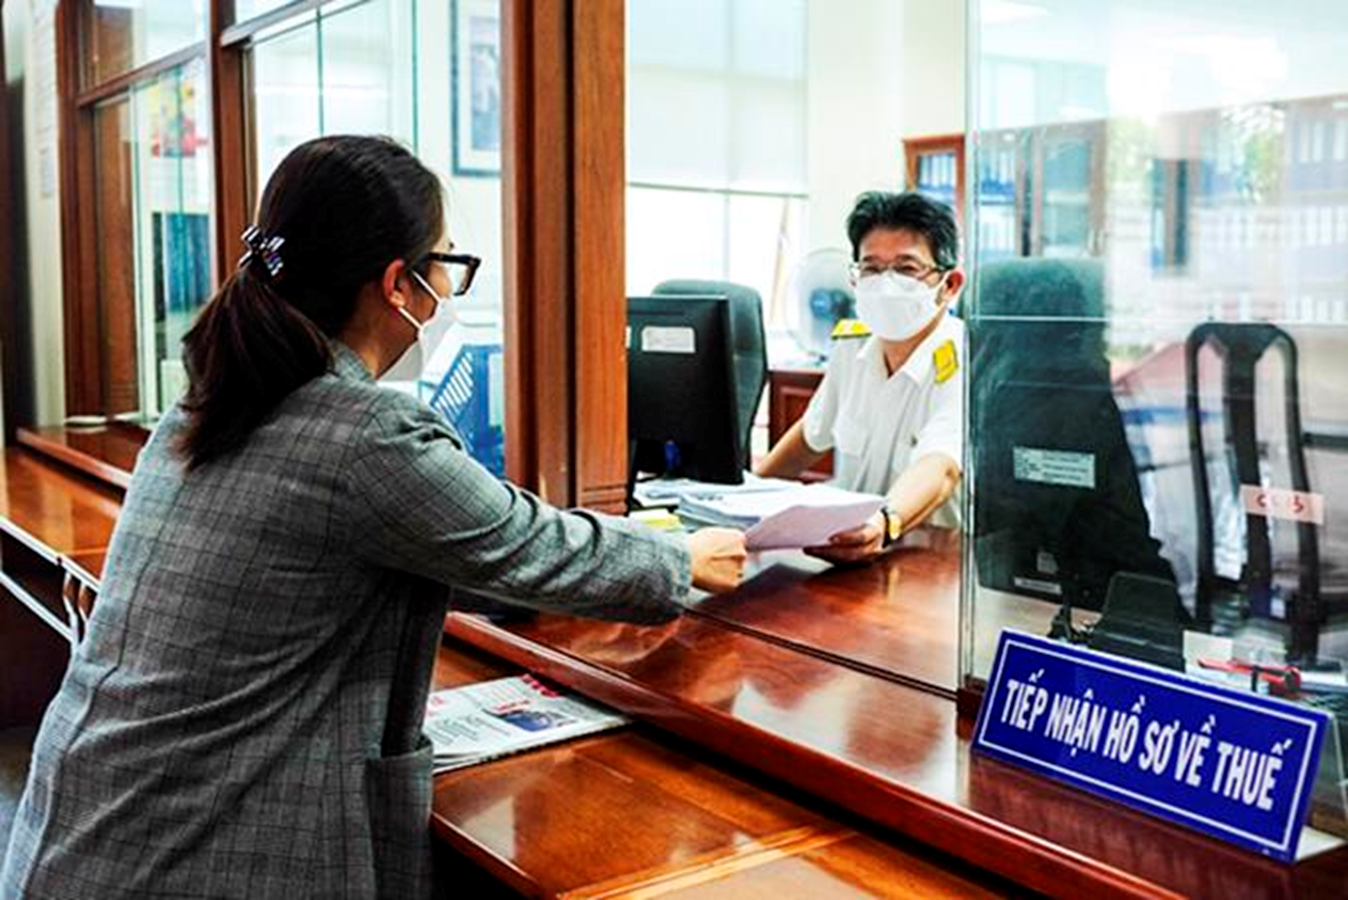
Ảnh minh hoạ
Những điểm đổi mới nổi bật của Thông tư số 109/2026/TT-BTC doanh nghiệp cần nắm:
Thứ nhất, những thay đổi về phương thức quản lý và đối tượng áp dụng: Thông tư tập trung hướng dẫn ba nội dung cốt lõi: đánh giá năng lực nghiệp vụ chuyên môn về thuế, cập nhật kiến thức và kiểm tra hoạt động kinh doanh dịch vụ làm thủ tục về thuế. Đồng thời, Thông tư số 109/2026/TT-BTC thống nhất khái niệm dịch vụ làm thủ tục về thuế và xác định người tham gia hoạt động gồm nhân viên đại lý thuế, hộ kinh doanh và cá nhân kinh doanh đủ tiêu chuẩn theo quy định. Thông tư quy định rà soát điều kiện, tiêu chuẩn trước khi tham gia hoặc tiếp tục hoạt động; thực hiện thống nhất các quy định tại Luật Quản lý thuế, Nghị định số 252/2026/NĐ-CP và Thông tư số 109/2026/TT-BTC; chủ động cập nhật quy định mới trong quá trình cung cấp dịch vụ.
Thứ hai, quy định mới về đánh giá năng lực nghiệp vụ chuyên môn về thuế: Thông tư số 109/2026/TT-BTC chuyển từ cơ chế thi lấy chứng chỉ hành nghề sang đánh giá năng lực nghiệp vụ chuyên môn về thuế. Người tham gia phải có năng lực hành vi dân sự đầy đủ và đáp ứng điều kiện về trình độ đào tạo theo Điều 4. Thông tư số 109/2026/TT-BTC quy định bỏ điều kiện phải có tối thiểu 36 tháng công tác thực tế. Hồ sơ gồm đơn đăng ký, bằng tốt nghiệp và bảng điểm trong trường hợp phải xác định tỷ lệ môn học; người nước ngoài nộp hộ chiếu còn hiệu lực kèm bản dịch công chứng; hồ sơ được nộp bằng phương thức điện tử hoặc bản giấy theo hướng dẫn của Hội đồng đánh giá năng lực. Nội dung đánh giá gồm môn pháp luật về thuế và môn kế toán; có thể thực hiện trên giấy hoặc máy tính, theo hình thức tự luận hoặc trắc nghiệm bằng tiếng Việt. Đơn vị tổ chức là tổ chức xã hội nghề nghiệp về đại lý thuế; kết quả đạt yêu cầu từ 50/100 điểm hoặc 5/10 điểm; kết quả môn đạt được bảo lưu 36 tháng. Thông tư quy định cụ thể các trường hợp miễn môn pháp luật về thuế, miễn môn kế toán hoặc miễn cả hai môn tại Điều 9.
Lưu ý: Người đạt kết quả theo Điều 8 của Thông tư số 109/2026/TT-BTC và thực hiện cập nhật kiến thức theo Chương III của Thông tư số 109/2026/TT-BTC được xác định đáp ứng tiêu chuẩn chuyên môn theo điểm a khoản 2 Điều 64 Nghị định số 252/2026/NĐ-CP.
Thứ ba, những điểm cần lưu ý về cập nhật kiến thức: Người tham gia hoạt động kinh doanh dịch vụ làm thủ tục về thuế phải cập nhật kiến thức hằng năm, trừ năm tham gia đánh giá năng lực nghiệp vụ chuyên môn về thuế. Nội dung gồm pháp luật về thuế, phí, lệ phí, quản lý thuế và pháp luật về kế toán doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh. Thời lượng tối thiểu 24 giờ/năm, tính từ ngày 01/01 đến ngày 31/12; không quá 04 giờ/buổi và 08 giờ/ngày; có thể học trực tiếp hoặc trực tuyến tại đơn vị được phép tổ chức theo Điều 13. Giấy xác nhận tham dự cập nhật kiến thức được cấp bằng bản giấy hoặc bản điện tử. Đơn vị tổ chức phải theo dõi, điểm danh, lưu trữ hồ sơ và công bố danh sách người tham gia.
Thứ tư, quy định mới về kiểm tra hoạt động kinh doanh dịch vụ làm thủ tục về thuế: Cơ quan thuế quản lý trực tiếp kiểm tra hoạt động kinh doanh dịch vụ làm thủ tục về thuế của đại lý thuế, hộ kinh doanh và cá nhân kinh doanh cùng với việc kiểm tra thuế. Việc kiểm tra được thực hiện trên cơ sở quản lý rủi ro. Trình tự, thủ tục kiểm tra và xử lý kết quả thực hiện theo Luật Quản lý thuế và văn bản hướng dẫn về kiểm tra thuế. Kết quả kiểm tra được công bố trong 05 ngày làm việc kể từ ngày ban hành kết luận kiểm tra. Trong 03 ngày làm việc kể từ khi đối tượng đã khắc phục theo kết luận kiểm tra, cơ quan thuế cập nhật hoặc gỡ bỏ thông tin công bố. Thông tin công bố có sai sót phải được đính chính, cập nhật hoặc gỡ bỏ trong 03 ngày làm việc kể từ ngày phát hiện.
Giấy chứng nhận điểm thi, điểm phúc khảo đã cấp được bảo lưu 36 tháng tính từ tháng công bố kết quả. Chứng chỉ hành nghề đã cấp theo Thông tư số 117/2012/TT-BTC và Thông tư số 10/2021/TT-BTC có giá trị như đủ năng lực nghiệp vụ chuyên môn theo Thông tư mới; Nhân viên đại lý thuế đang hoạt động trước ngày Thông tư có hiệu lực được tiếp tục hoạt động đến hết ngày 31/12/2026 mà không phải chứng minh số giờ cập nhật kiến thức; từ năm 2027 thực hiện cập nhật theo Chương III. Giấy xác nhận cập nhật kiến thức đã cấp theo Thông tư số 10/2021/TT-BTC tiếp tục có giá trị.
Thông tư số 109/2026/TT-BTC là cơ sở pháp lý để triển khai thống nhất việc đánh giá năng lực, cập nhật kiến thức và kiểm tra hoạt động kinh doanh dịch vụ làm thủ tục về thuế. Vì vậy, các đại lý thuế, hộ kinh doanh và cá nhân kinh doanh dịch vụ cần nghiên cứu đồng bộ Luật Quản lý thuế số 108/2025/QH15, Nghị định số 252/2026/NĐ-CP và Thông tư số 109/2026/TT-BTC; thường xuyên rà soát tiêu chuẩn, điều kiện hoạt động, thực hiện đầy đủ nghĩa vụ cập nhật kiến thức, lưu giữ hồ sơ và phối hợp với cơ quan thuế trong quá trình kiểm tra. Đồng thời, cần theo dõi thông tin chính thức của Cục Thuế, cơ quan thuế quản lý trực tiếp và đơn vị tổ chức đánh giá năng lực, cập nhật kiến thức để kịp thời nắm bắt hướng dẫn thực hiện. Việc hiểu đúng, thực hiện đúng các quy định mới góp phần nâng cao chất lượng dịch vụ làm thủ tục về thuế, bảo đảm tính minh bạch trong hoạt động và bảo vệ quyền, lợi ích hợp pháp của người nộp thuế.
Thu Hương
- Quảng Trị tăng cường phòng ngừa, đấu tranh phòng, chống tội phạm trên không gian mạng (26/10/2026)
- Phiên tòa giả định tuyên truyền, phổ biến, giáo dục pháp luật về hành vi “Cố ý gây thương tích” và “Gây rối trật tự công cộng” (27/10/2026)
- Phối hợp tổ chức Hội nghị phổ biến, quán triệt Luật Thực hiện dân chủ ở cơ sở; bồi dưỡng kỹ năng hòa giải ở cơ sở, phổ biến, giáo dục pháp luật và giới thiệu một số quy định về đăng ký hộ tịch trên địa bàn xã Trường Sơn (26/10/2026)
- MỘT SỐ QUY ĐỊNH PHÁP LUẬT VỀ PHÒNG, CHỐNG KHỦNG BỐ VÀ BIỆN PHÁP PHÒNG NGỪA, ỨNG PHÓ KHI XẢY RA TÌNH HUỐNG LIÊN QUAN ĐẾN KHỦNG BỐ (20/10/2026)
- MỘT SỐ QUY ĐỊNH XỬ PHẠT VI PHẠM HÀNH CHÍNH ĐỐI VỚI HÀNH VI BÁN, CUNG CẤP THUỐC LÁ; SỬ DỤNG, CHỨA CHẤP THUỐC LÁ ĐIỆN TỬ, THUỐC LÁ NUNG NÓNG (Nghị định số 90/2026/NĐ-CP ngày 30 tháng 3 năm 2026 của Chính phủ quy định xử phạt vi phạm hành chính trong lĩnh vực y tế) (19/10/2026)
- Quảng Trị đẩy mạnh học tập, thực hành tư tưởng, đạo đức, phương pháp, phong cách Hồ Chí Minh trong giai đoạn phát triển mới (13/10/2026)
- Bộ Chỉ số mới – công cụ nâng cao hiệu quả phòng, chống tham nhũng, lãng phí, tiêu cực (12/10/2026)
- Xã Minh Hóa triển khai mô hình: “Chính quyền lưu động”, đưa dịch vụ hành chính công đến gần người dân (12/10/2026)
- Tuyên truyền, phổ biến, giáo dục pháp luật cho thanh thiếu niên thông qua hình thức sân khấu hóa với chủ đề phòng, chống bạo lực học đường và an toàn giao thông (12/10/2026)
- Tuyên truyền công tác bảo vệ, phát triển rừng và động vật hoang dã tại xã Trường Phú (05/10/2026)